



・翌月にまとめてお支払い可能
・手数料無料(口座振替の場合)
・アプリでご利用金額を確認できて安心


¥1,980
送料無料  なら 手数料無料の 翌月払いでOK
この商品は送料無料です。
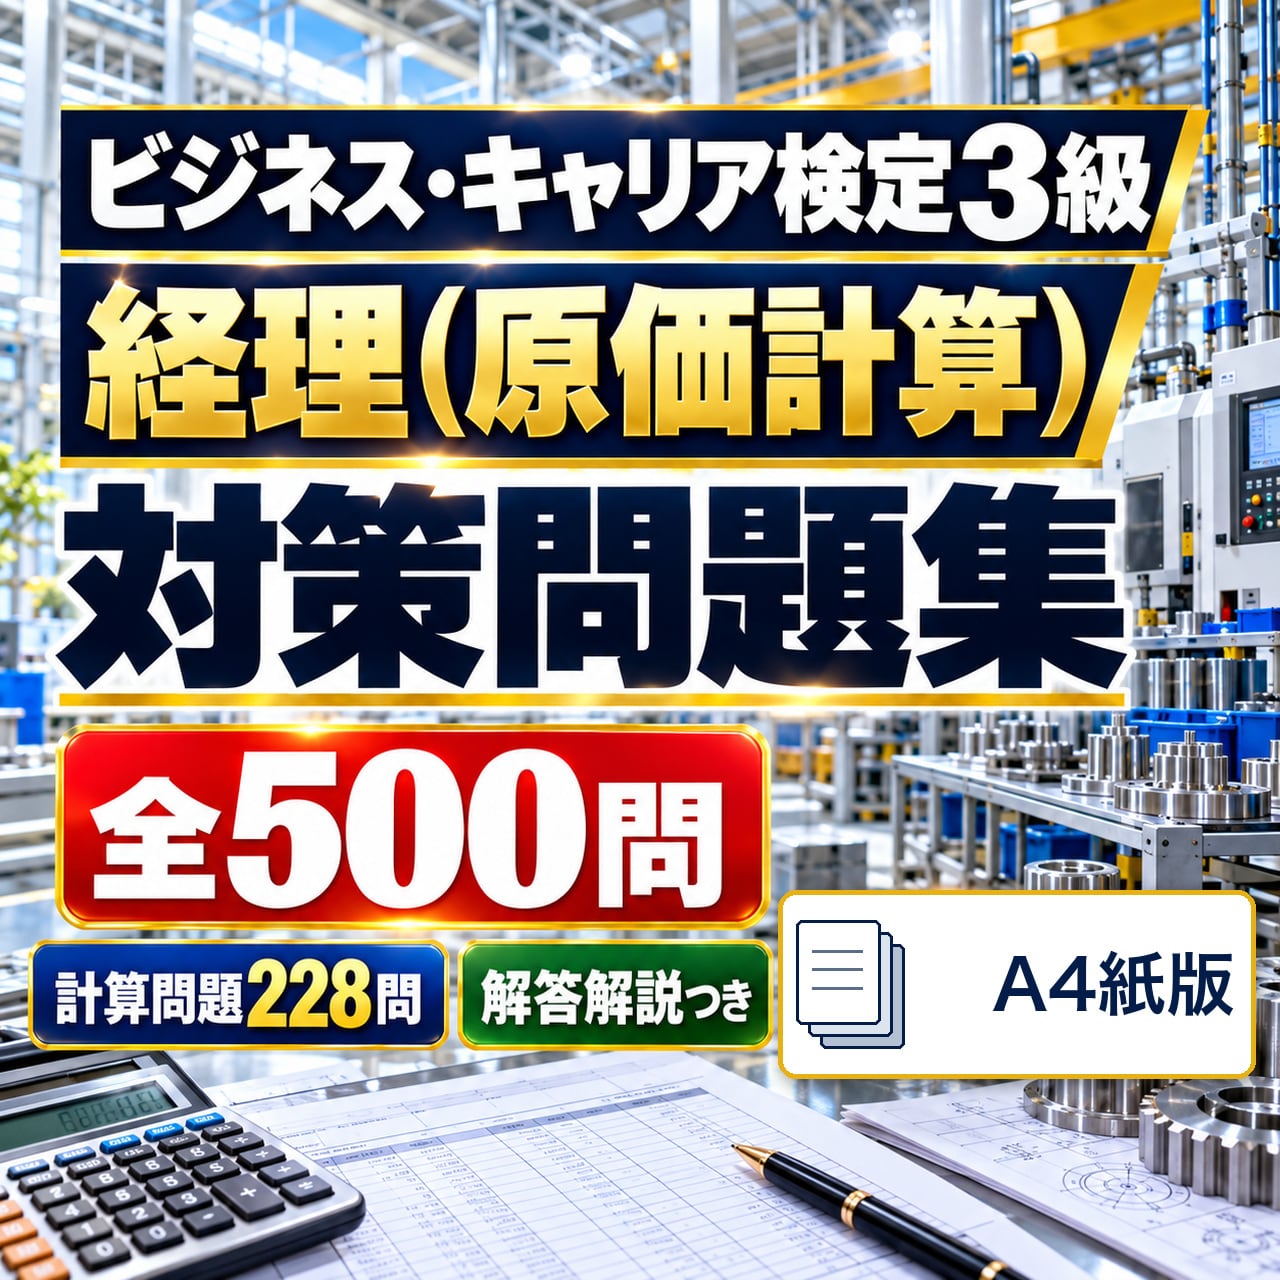
ビジネス・キャリア検定試験(ビジキャリ)3級 経理(原価計算)の対策問題集です。
全500問、13章構成。すべての問題に解答と解説がついています。
■ この科目は「半分近くが計算問題」です
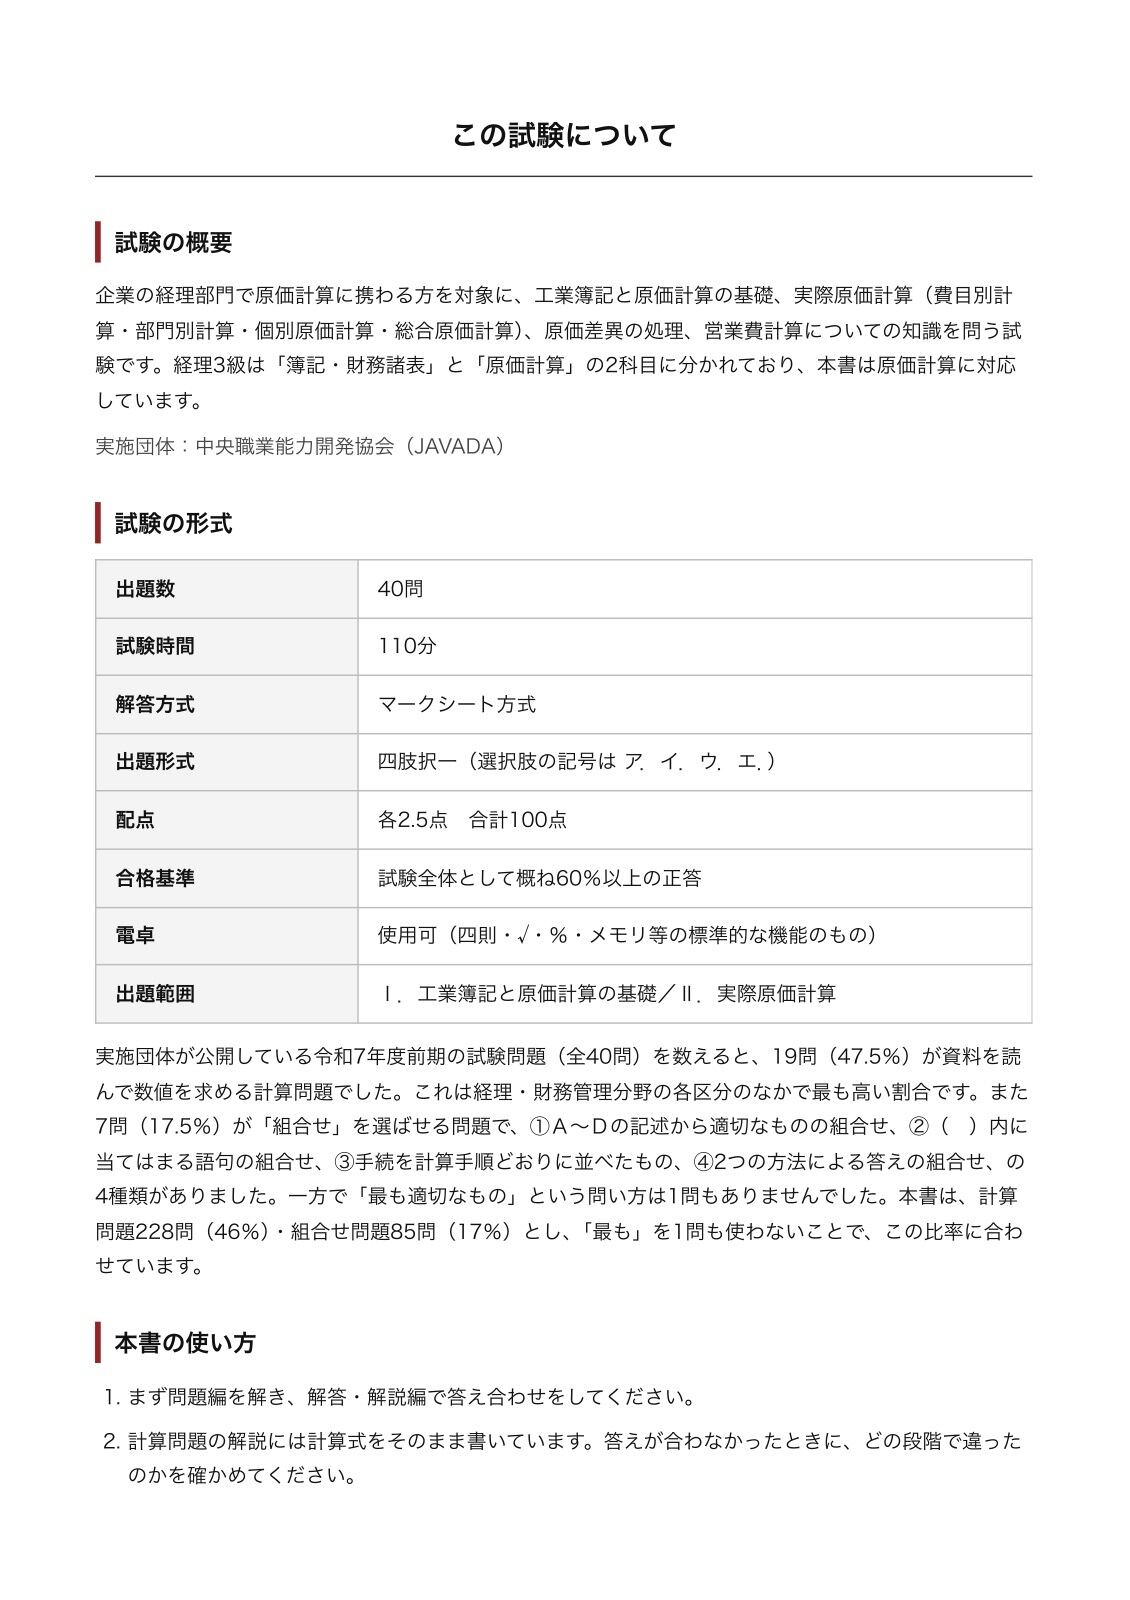
実施団体が公開している令和7年度前期の試験問題(全40問)を数えると、
19問(47.5%)が資料を読んで数値を求める計算問題でした。
これは経理・財務管理分野の各区分のなかで最も高い割合です。
・材料の消費単価を先入先出法と移動平均法で計算させる問題
・直接工の勤務時間の内訳から間接労務費を求める問題
・補助部門費を直接配賦法で製造部門に配賦する問題
・製造指図書別の製造原価と月末仕掛品原価を求める問題
・月末仕掛品を平均法・先入先出法で評価し、正常仕損費を負担させる問題
・等級別総合原価計算で等価係数から各等級品の原価を求める問題
・材料消費価格差異を計算する問題
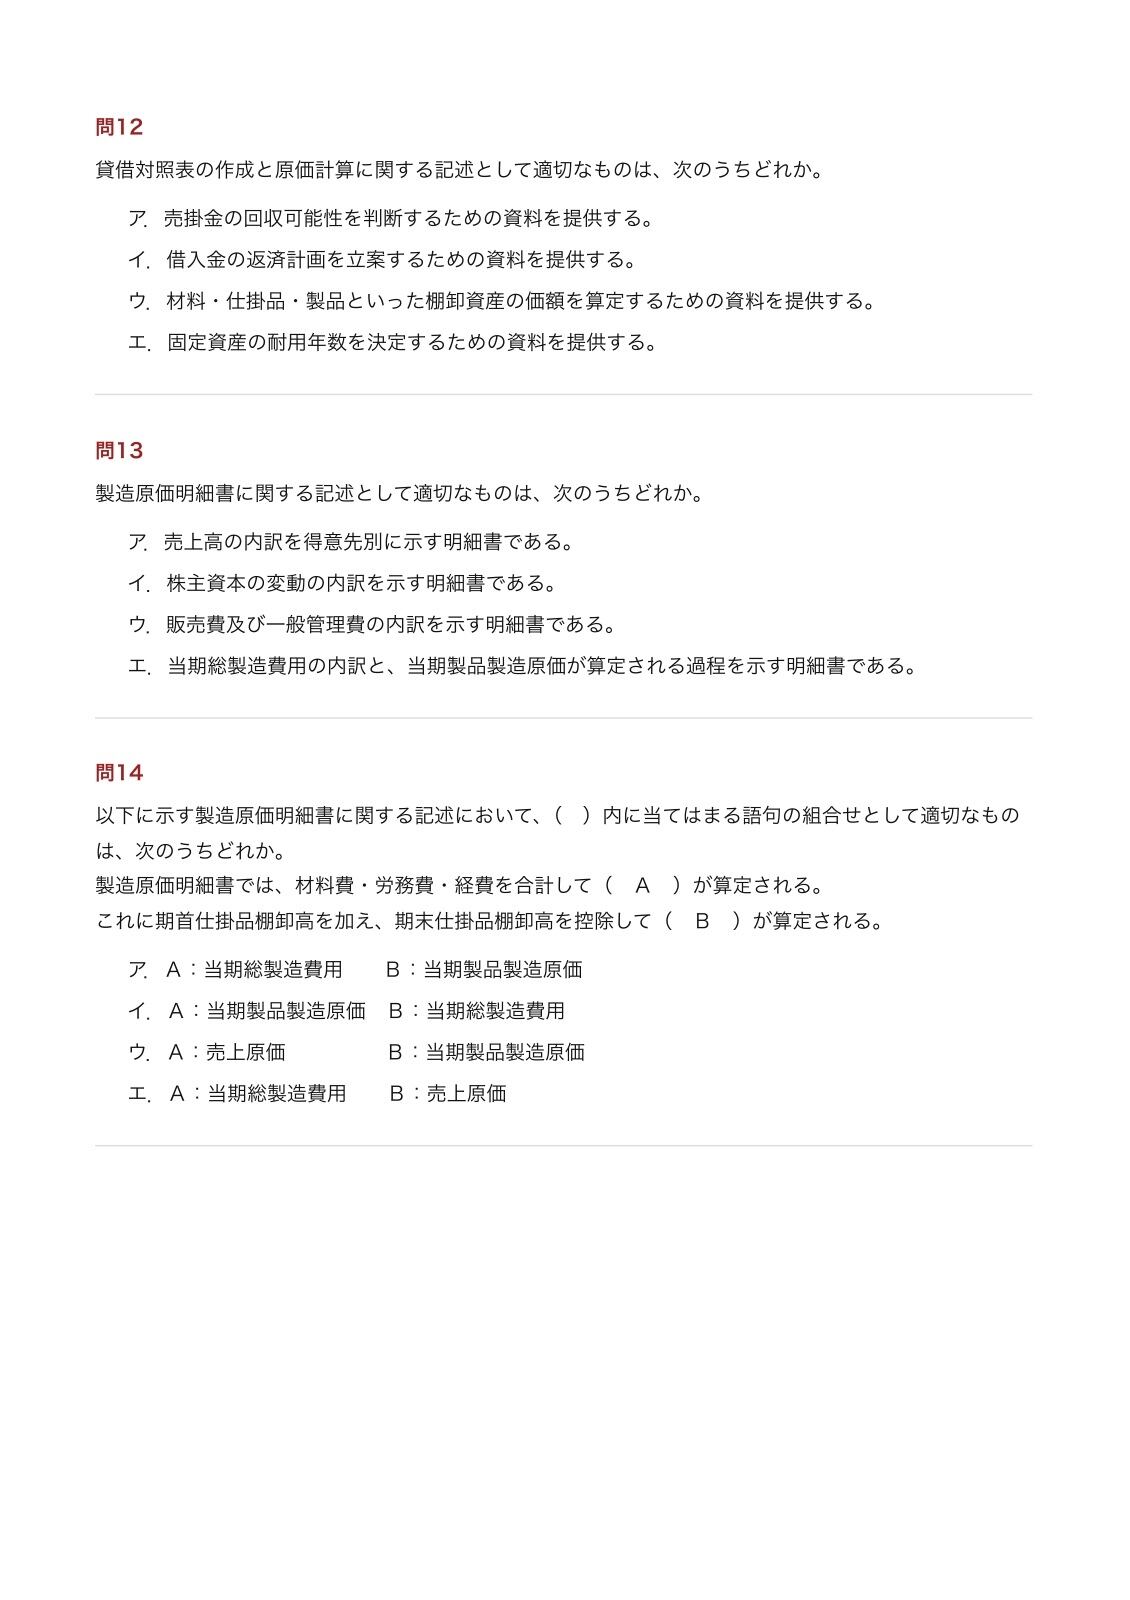
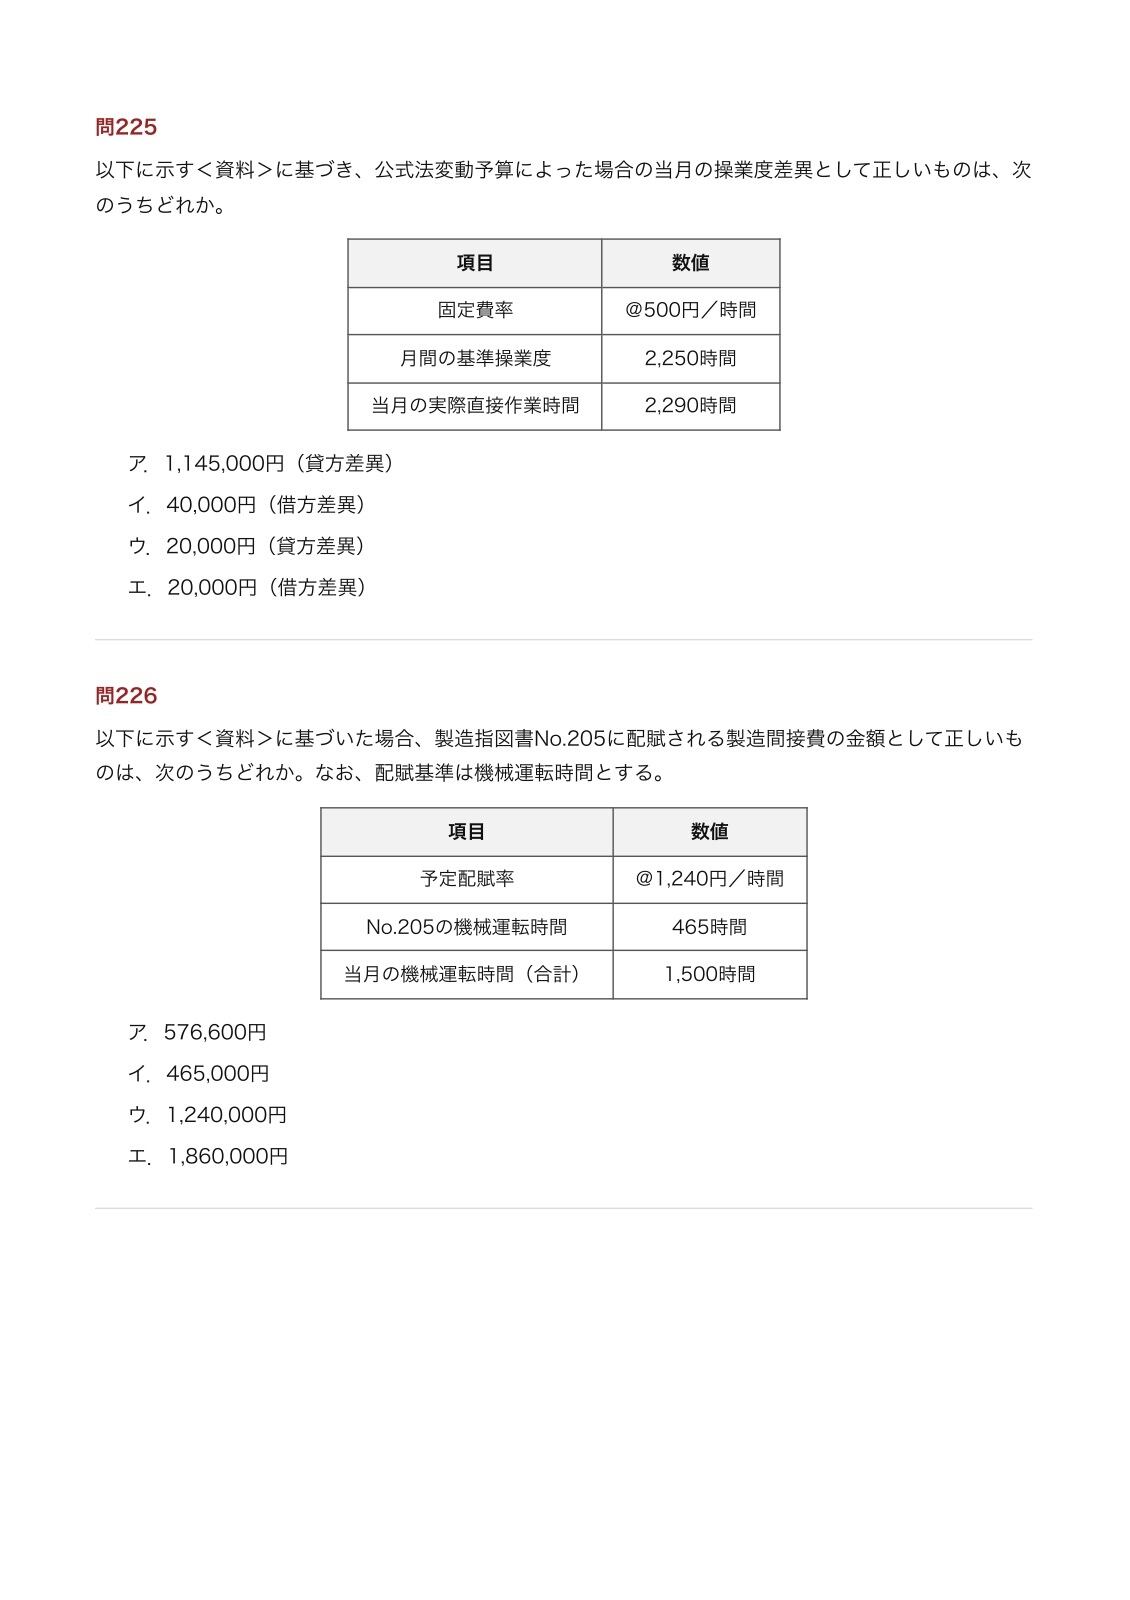
本書は500問のうち228問(45.6%)を計算問題とし、230問に表つきの資料を付けています。
端数処理の注記も本試験と同じ形で付けました。
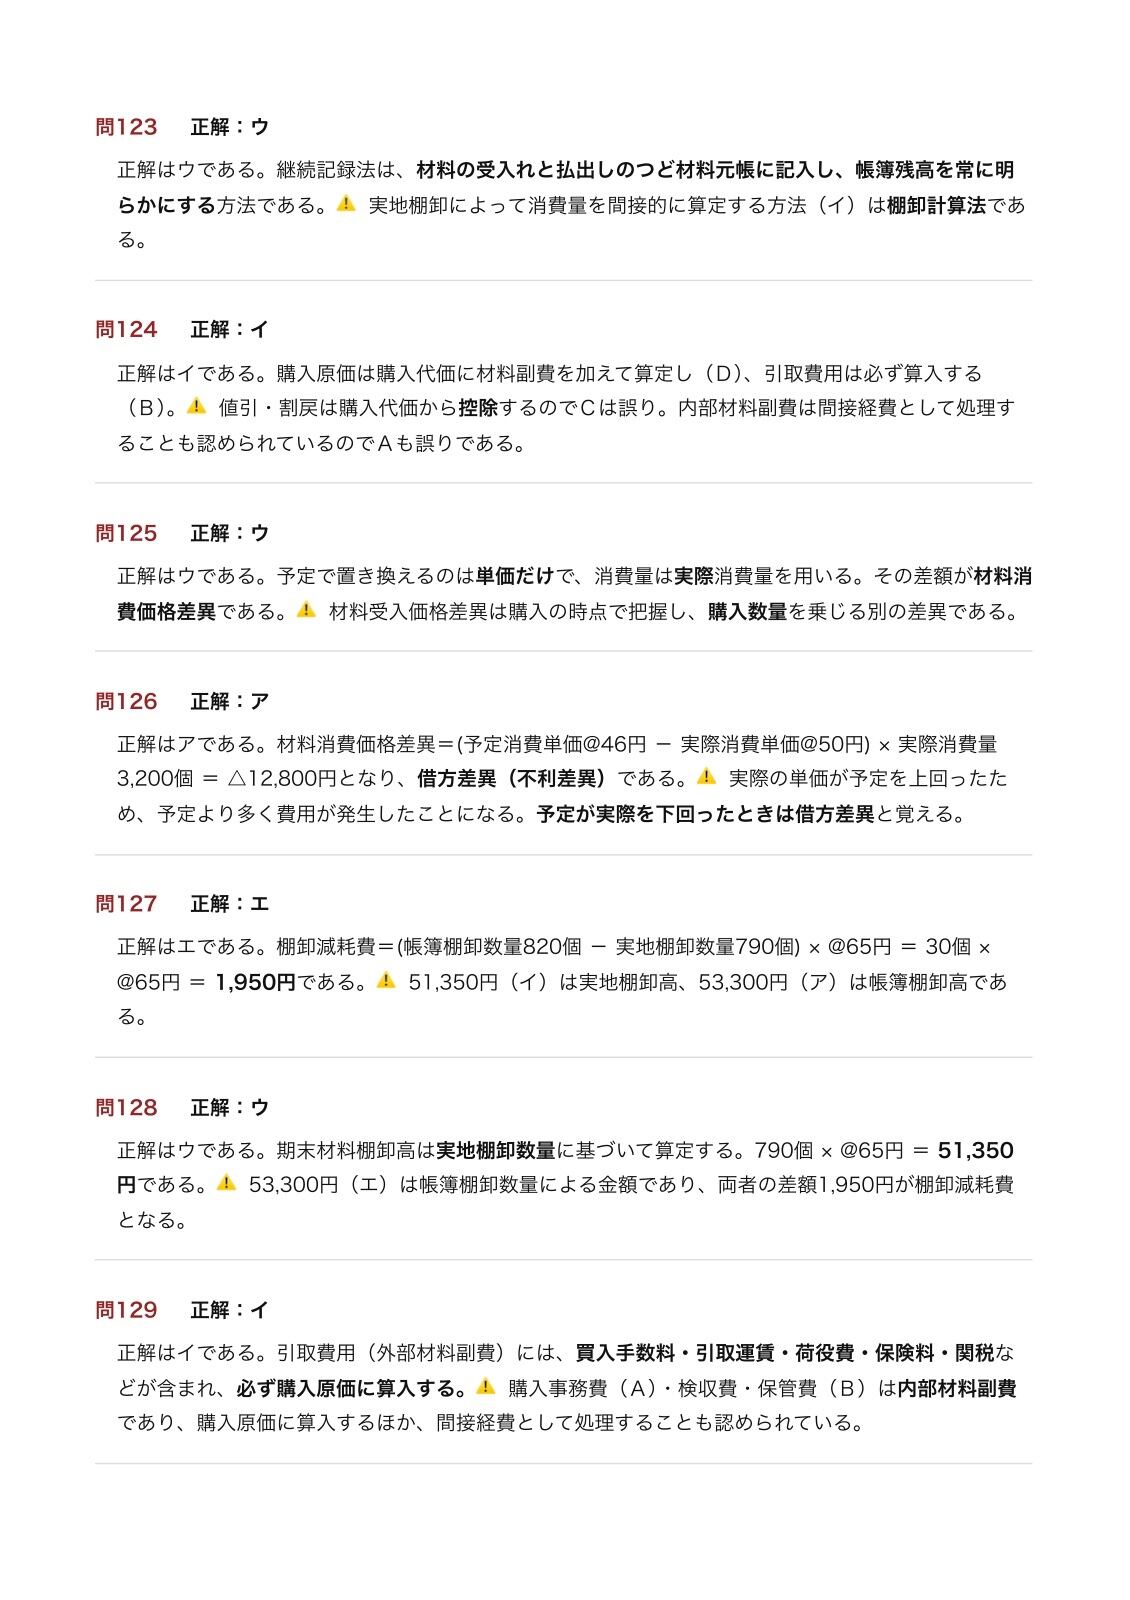
■ 計算は全問、式をそのまま解説に書いています
答えが合わなかったときに、どの段階で違ったのかが分かるようにしています。
例)間接作業時間=実働時間1,850 − 直接作業時間1,600 = 250時間
直接工の間接労務費=(間接作業時間250 + 手待時間35)× @1,400円 = 399,000円
さらに、誤答の選択肢を「ありがちな計算ミスの結果」にしました。
直接配賦法の問題なら、補助部門への供給量を分母に入れてしまった値(=相互配賦法の答え)を
選択肢に置いています。選んでしまった選択肢から、自分がどこを間違えたかが分かります。
■ この試験には「最も」が1問も出ません
実施団体が公開している試験問題40問を数えた結果です。
・「適切なもの/正しいもの」 32問(80.0%)
・「不適切なもの」 7問(17.5%)
・「該当しないもの」 1問(2.5%)
・「最も〜」 0問
他の試験区分では「最も適切なもの」が半数近くを占めることもありますが、
この科目には1問もありません。本書も「最も」を1問も使っていません。
■ 「組合せ」を選ばせる問題が4種類あります
本試験40問のうち7問(17.5%)が組合せ型で、次の4種類がありました。
① A〜Dの記述から適切なものの組合せを選ぶ
② ( )内に当てはまる語句の組合せを選ぶ
③ 3つの手続を計算手順どおりに並べたものを選ぶ
④ 2つの方法による答えの組合せを選ぶ(計算問題)
本書は85問(17.0%)を組合せ型とし、4種類すべてを収録しています。
■ 章の構成は、公式の試験範囲の項目に合わせています
第1章 工業簿記と原価計算の目的 40問
第2章 原価計算制度と原価の概念・分類 40問
第3章 原価計算の種類・手続・形態 30問
第4章 材料費の計算 45問
第5章 労務費・経費の計算 45問
第6章 製造間接費の計算 45問
第7章 部門別計算 50問
第8章 個別原価計算 45問
第9章 作業くず・仕損費の計算と処理 35問
第10章 単純総合原価計算 45問
第11章 工程別・組別・等級別総合原価計算と連産品 40問
第12章 原価差異の算定と会計処理 20問
第13章 営業費計算 20問
本試験で出題の多い「製造原価の製品別計算」(総合原価計算11問・個別原価計算7問)と
「費目別計算」(7問)に、そのぶん演習が集まる構成です。
■ 取りちがえやすい論点を対比で押さえられます
・直接工の時間の構造
勤務時間=就業時間+職場離脱時間/就業時間=実働時間+手待時間
実働時間=直接作業時間+間接作業時間/直接作業時間=加工時間+段取時間
→ 直接労務費になるのは直接作業時間だけ。手待時間と間接作業時間は間接労務費。
職場離脱時間は労務費にならない
・消費賃率の分子には加給金を含める
・材料消費価格差異(消費量を乗じる)/材料受入価格差異(購入数量を乗じる)
・移動平均法は受入れのつど単価を計算し直す/総平均法は月末まで単価が確定しない
・予定配賦額=予定配賦率 × 実際操業度(基準操業度は配賦率を求める分母)
・予算差異=予算許容額 − 実際発生額(原価の浪費・節約)
・操業度差異=固定費率 ×(実際操業度 − 基準操業度)(設備を使い切れたか)
→ 操業度差異は固定費だけに生じる
・直接配賦法(補助部門への供給量を分母から除く)/相互配賦法(第1次は含め、第2次は除く)/
階梯式配賦法(上位から下位へ。上位から受けた額を加えてから配賦)
→ どの方法でも、製造部門に集計される金額の合計は変わらない(検算に使える)
・個別原価計算では完成品換算量が要らない(未完成の指図書の原価がそのまま月末仕掛品)
・総合原価計算では完成品換算量が要る(加工費の按分に使う)
・始点投入の原料費は実際の数量で按分/加工費は完成品換算量で按分
・平均法(月初+当月投入を合算)/先入先出法(当月投入分だけから単価を求める)
・正常仕損の負担:発生点が月末仕掛品の進捗度より後なら完成品のみ/前なら両者
→ どちらでも「完成品原価+月末仕掛品原価=月初仕掛品原価+当月製造費用」(検算に使える)
・仕損品は物として残る(評価額を控除)/減損は物として残らない(評価額なし)
・作業くずの評価額は製造原価から控除/仕損費は製造指図書に賦課(向きが逆)
・組別(組直接費は賦課・組間接費は配賦)/等級別(等価係数×数量=積数で按分)
・連産品は連結原価を正常市価などで按分/副産物は先に評価額を控除してから按分
・原価差異は原則として当年度の売上原価に賦課
→ ただし材料受入価格差異だけは、材料の払出高と期末在高に配賦
・借方差異(不利)は売上原価に加算/貸方差異(有利)は売上原価から減算
・総原価=製造原価+販売費及び一般管理費(支払利息は非原価項目なので含めない)
■ 「原価計算基準」の数字も押さえられます
・原価計算の目的は5つ(財務諸表作成・価格計算・原価管理・予算管理・基本計画設定)
・原価の本質は4つ(経済価値の消費/給付への転嫁/経営目的への関連/正常性)
・非原価項目は4分類(経営目的に関連しない価値の減少/異常な状態を原因とする価値の減少/
税法上特に認められている損金算入項目/利益剰余金に課する項目)
・原価計算期間は通常1か月、会計期間は通常1年
■ 本書の仕様
・全500問/13章/282ページ
・本試験と同じ四肢択一(選択肢の記号は ア.イ.ウ.エ.)
・計算問題228問/表つきの資料230問/組合せ問題85問
・前半が問題編、後半が解答・解説編
・全問に解説つき(計算は式つき)
・PDF(印刷してお使いいただけます)
■ ご注意
本資料は個人が作成したオリジナルの学習補助教材であり、
中央職業能力開発協会その他試験の実施機関が公表する公式資料ではありません。
また、実施機関が監修する公式テキストに準拠したものでもありません。
本書は過去問集ではありません。問題はすべて本書のために新たに作成したものです。
本書の章立て及び章ごとの問題数は、実施団体が公開している試験範囲の項目及び
公開されている試験問題の出題数の配分を参考に配分したものであり、
今後の本試験の出題数の配分を示すものではありません。
会計基準や法令は改正されることがありますので、
最新の情報は各基準の原文や所管の公表資料でご確認ください。
試験範囲は改定されることがありますので、
最新の情報は実施団体の公式サイトでご確認ください。
内容を用いたことによる試験結果について、作成者は責任を負いかねます。
学習目的以外での複製・転載・再配布・第三者への譲渡はお断りいたします。
■ 形式
A4用紙に印刷したものを発送いたします。
・家庭用のプリンタ・用紙で印刷しております(モノクロ)
・市販の書籍のような製本ではございません
・用紙を節約するため、1枚に2ページを割り付けた両面印刷です
・全72枚(282ページ分)
・水濡れや折れを防ぐため、クリアファイルに入れて発送いたします
送料・配送方法について
お支払い方法について