


・翌月にまとめてお支払い可能
・手数料無料(口座振替の場合)
・アプリでご利用金額を確認できて安心


¥980
 なら 手数料無料の 翌月払いでOK
ビジネス・キャリア検定試験(ビジキャリ)3級 経理(簿記・財務諸表)の対策問題集です。
全500問、13章構成。すべての問題に解答と解説がついています。
■ この区分は「仕訳を選ばせる問題」が出ます
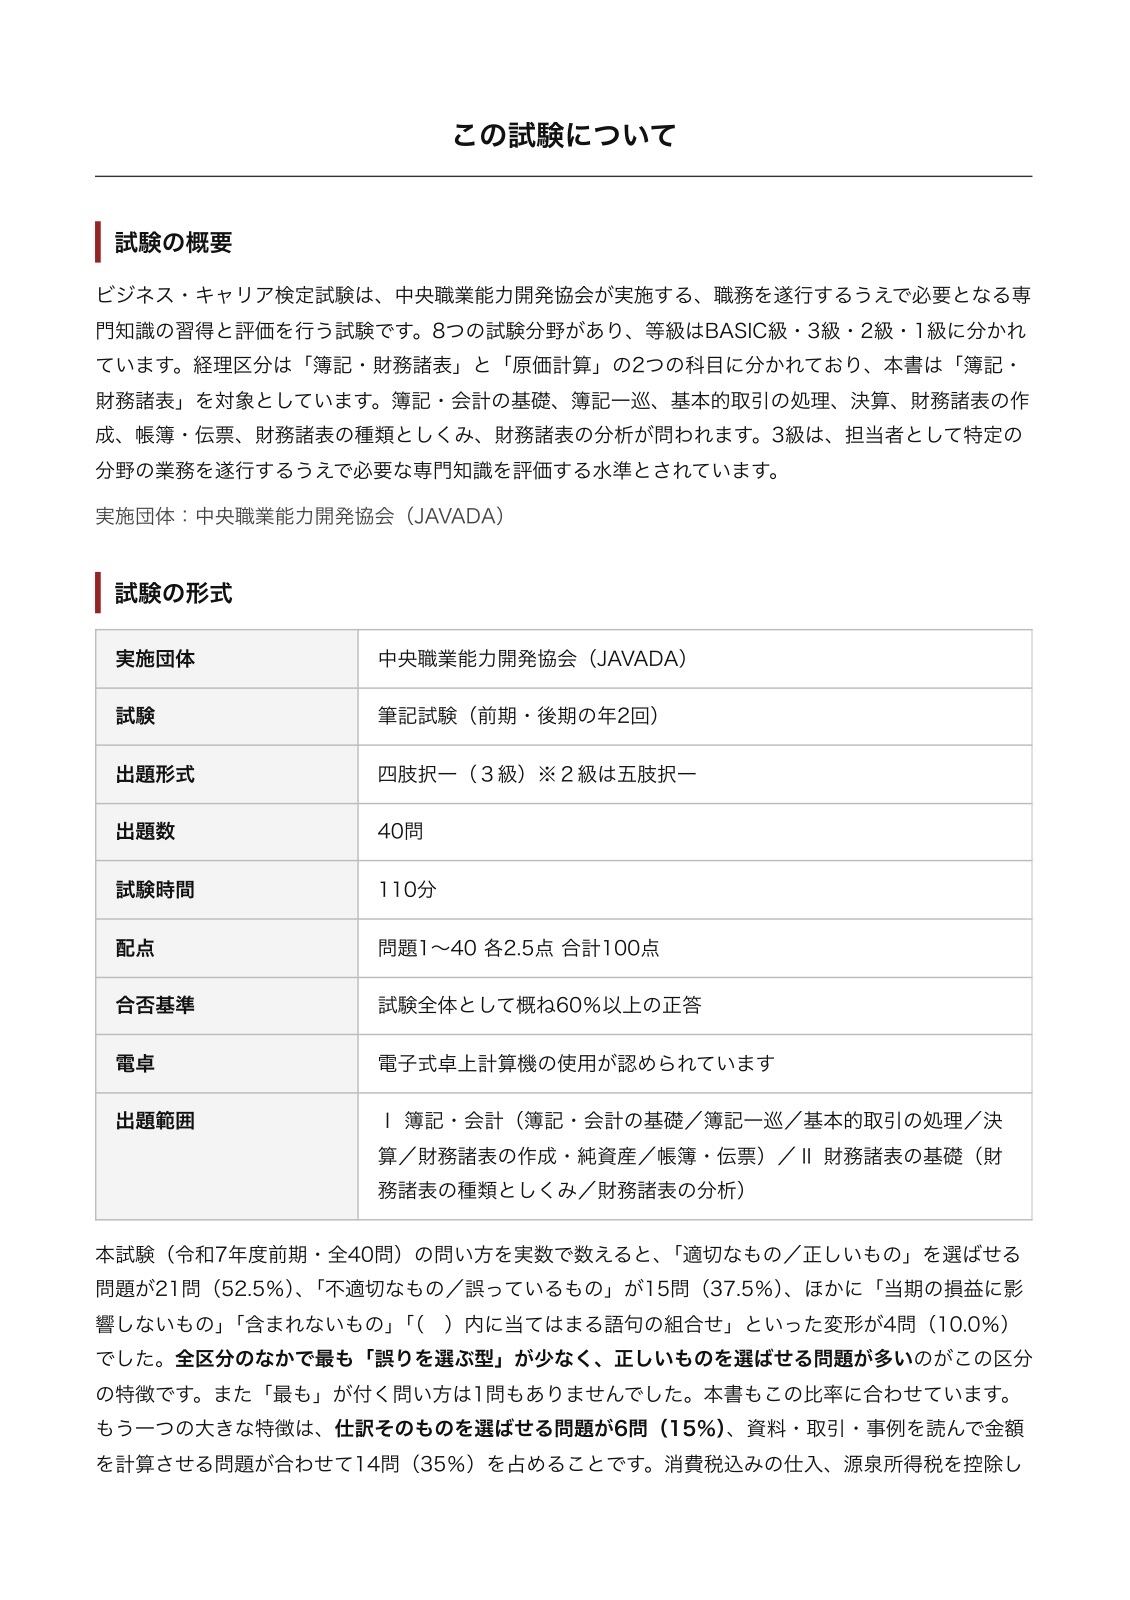
実施団体が公開している令和7年度前期の試験問題(全40問)を数えると、
6問(15%)が選択肢そのものが仕訳になっている問題でした。
さらに14問(35%)が資料・取引・事例を読んで数値を求める問題です。
・消費税込みの仕入の仕訳
・現金過不足の決算整理の仕訳
・給料から源泉所得税を控除して支払う仕訳
・土地の取得原価(整地費用を含む)と売却損益
・銀行勘定調整表から決算整理後の当座預金残高
・残高試算表から売上原価と売上総利益の組合せ
・商品有高帳(先入先出法)から売上総利益
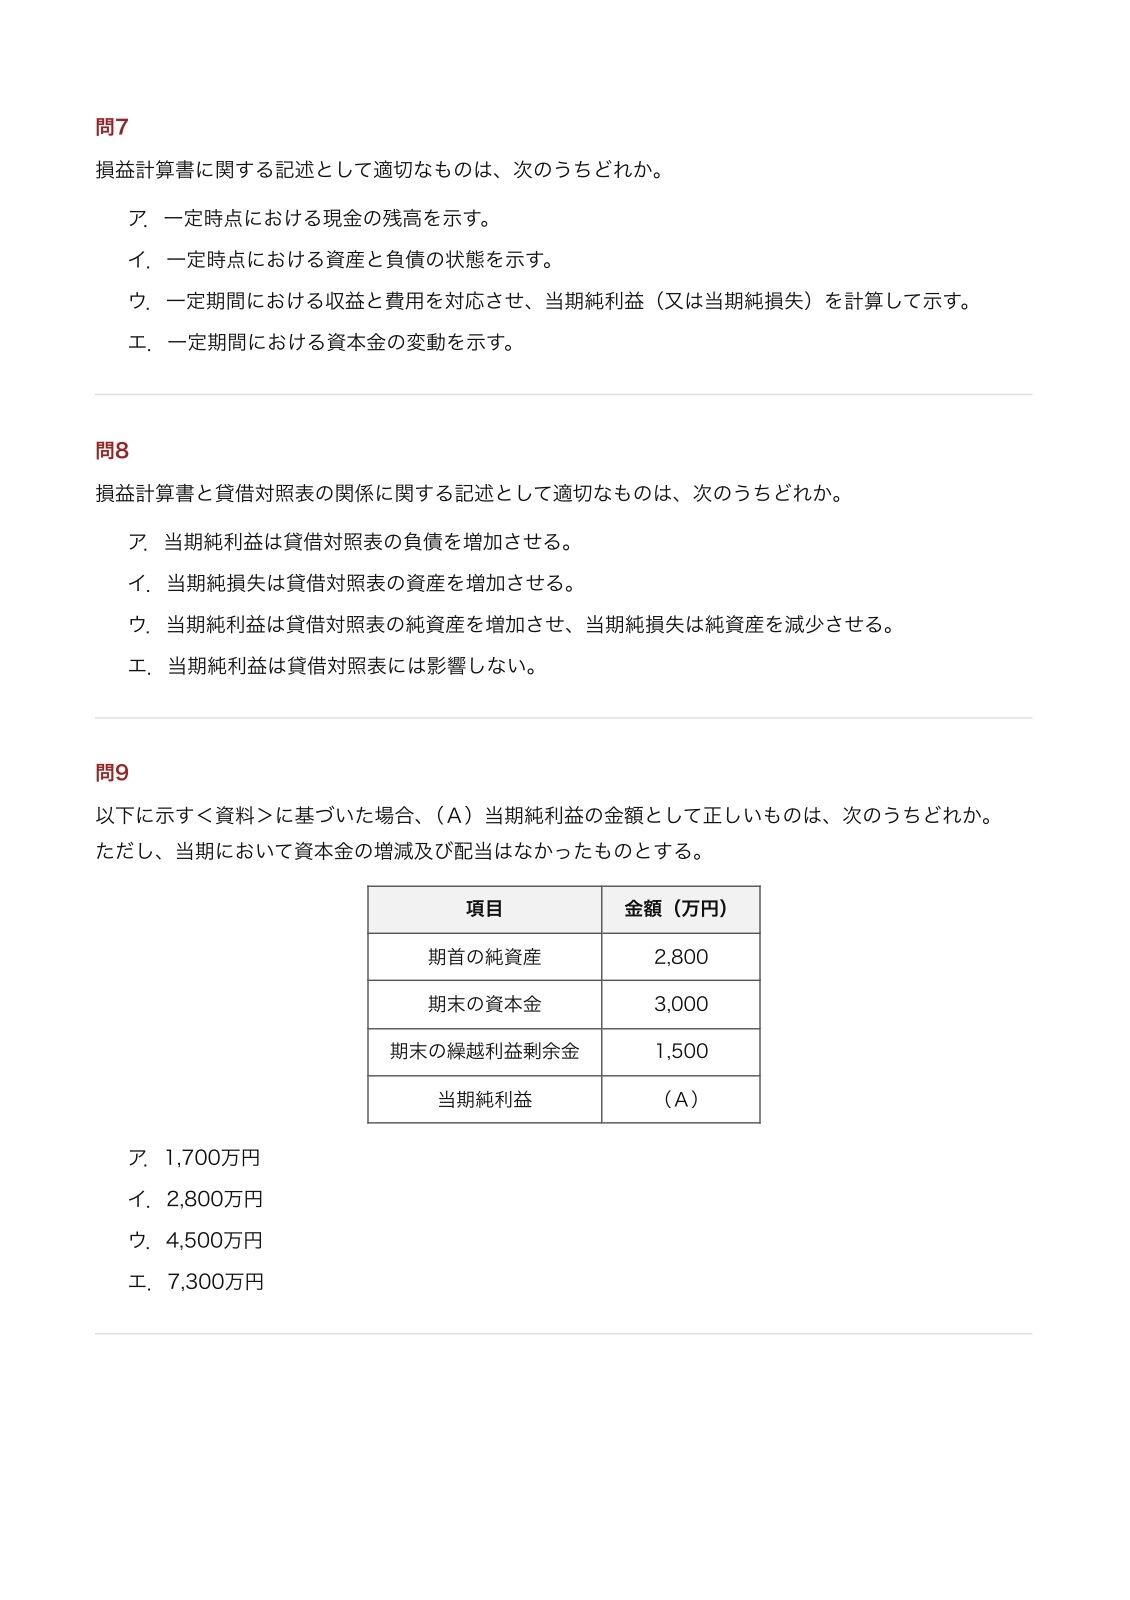
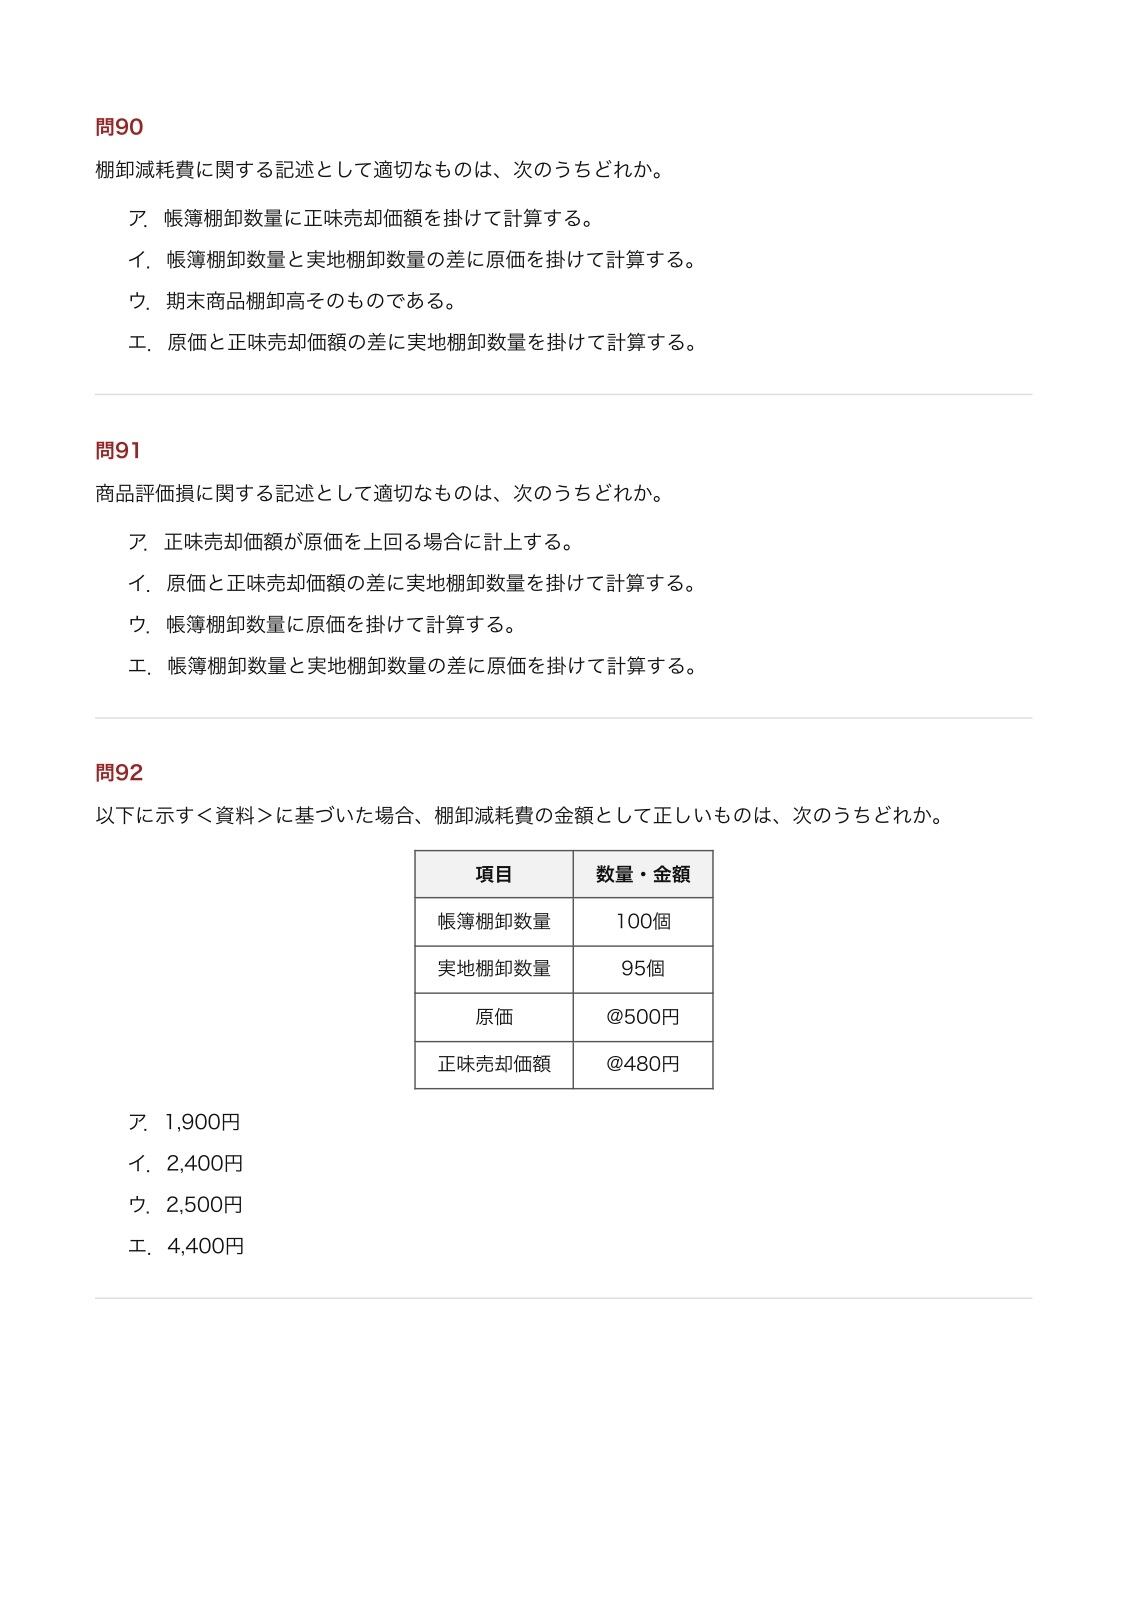
本書は仕訳を選ばせる問題38問、資料や取引のついた計算問題83問(うち43問は表つき)を収録しています。
■ 仕訳の選択肢は、すべて借方と貸方が一致しています
ア.(借)仕入 5,000・仮払消費税 500 /(貸)買掛金 5,500
この形で、借方と貸方を / で区切って1行に示しています。
誤答の選択肢も借方合計と貸方合計が一致するように作っています。
合っていない選択肢が混じっていると、中身を読まずに合計を足すだけで正解が分かってしまうためです。
全500問を機械で検査して確認しました。
誤答は「ありがちな誤り」にしてあります。
借方と貸方の入れ替え、仮払消費税と仮受消費税の取りちがえ、
支払手形と手形借入金の取りちがえ、減価償却累計額の取り崩し忘れ、といった形です。
■ 解説は「どの選択肢のどこが違うか」を中身で書いています
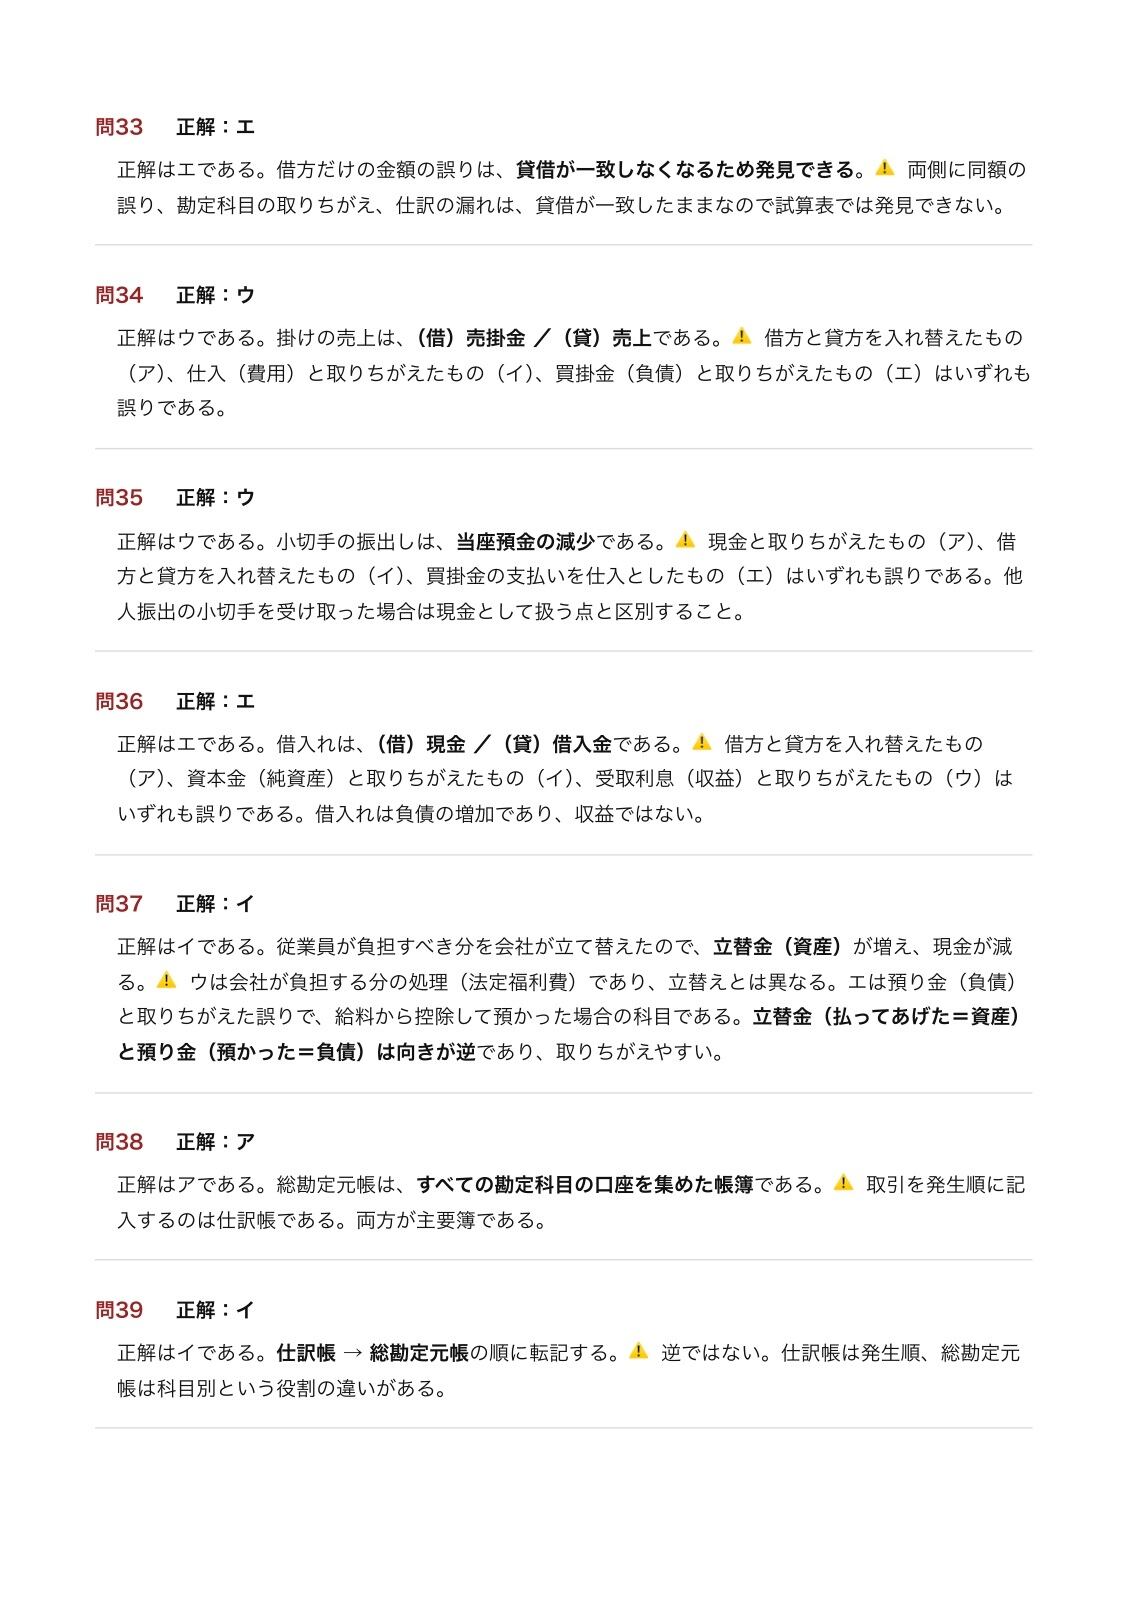
⚠️ 仮受消費税としたもの(イ)は売上側で使う科目との取りちがえ、
税込みで売上を計上したもの(ウ)も誤りである。
記号だけで「イは誤り」と書くのではなく、どういう内容の選択肢なのかを先に書いています。
選択肢を目で追い直さなくても、解説だけで何が論点なのかが分かります。
■ この試験には「最も」が1問も出ません
実施団体が公開している試験問題40問を数えた結果です。
・「適切なもの/正しいもの」 22問(55.0%)
・「不適切なもの」 15問(37.5%)
・「含まれないもの」「影響しないもの」など 3問(7.5%)
・「最も〜」 0問
他の区分では「最も適切なもの」が半数近くを占めることもありますが、この区分には1問もありません。
本書も「最も」を1問も使わず、適切55.2%/不適切43.8%の比率に合わせています。
■ 章の構成は、公式の試験範囲の項目に合わせています
第1章 簿記・会計の基礎と財務諸表の関係 25問
第2章 簿記一巡(取引・仕訳・元帳・試算表) 45問
第3章 商品売買と消費税 40問
第4章 現金・預金と諸経費 35問
第5章 手形と有価証券 40問
第6章 固定資産・税金・その他の債権債務・資本金 40問
第7章 決算手続と売上原価・貸倒引当金 40問
第8章 減価償却と有価証券の評価 35問
第9章 経過勘定・未払消費税・精算表・未払法人税等 30問
第10章 財務諸表の作成と純資産・利益剰余金の配当 25問
第11章 帳簿・伝票 35問
第12章 財務諸表の種類としくみ 55問
第13章 財務諸表の分析 55問
本試験で出題の多い「基本的取引の処理」(40問中10問)と「決算」(8問)に、
そのぶん演習が集まる構成です。
■ 取りちがえやすい論点を対比で押さえられます
・期首商品の振替(借)仕入/(貸)繰越商品 ⇔ 期末商品の振替(借)繰越商品/(貸)仕入
・棚卸減耗費=(帳簿数量−実地数量)×原価 ⇔ 商品評価損=(原価−正味売却価額)×実地数量
・仕入割戻(仕入の減少) ⇔ 仕入割引(収益。代金の早期支払による免除)
・仕入諸掛は仕入(取得原価)に含める/有価証券の買入手数料も取得原価に含める
・受取手形(受け取った側)/支払手形(振り出した側)/手形貸付金・手形借入金(資金の貸借)
・手形の割引=額面で受取手形を減らし、差額は手形売却損
・有価証券の4区分と評価(売買目的=時価・損益/満期保有=償却原価法/
子会社・関連会社=取得原価/その他=時価・純資産)
・その他有価証券の評価「増」は、どの方法でも当期の損益に影響しない
・定額法(取得原価÷耐用年数)/定率法(期首帳簿価額×償却率)/期中取得は月割り
・固定資産売却損益=売却価額−帳簿価額(取得原価−減価償却累計額)
・貸倒引当金は差額補充法(設定額−残高)。引当金を超える部分だけが貸倒損失
・経過勘定4つ(前払費用=資産/未払費用=負債/前受収益=負債/未収収益=資産)
・前払・前受は繰延べ、未払・未収は見越し
・税抜経理の未払消費税=仮受消費税−仮払消費税−中間納付額
・銀行勘定調整表:企業側で修正するもの(未渡小切手・誤記入・記帳漏れ)/
銀行側で解消するもの(時間外預入・未取付小切手)
・会社法の計算書類にキャッシュ・フロー計算書は含まれない
(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4つ)
金融商品取引法の財務諸表には含まれる
・利益準備金の積立額=配当金の1/10と、資本金の1/4−(資本準備金+利益準備金)の小さい方
・主要簿(仕訳帳・総勘定元帳)と補助簿(補助記入帳・補助元帳)の区別
・3伝票制(入金・出金・振替)/5伝票制(+売上・仕入)
・連結の範囲は支配力基準/持分法の適用は影響力基準
・ROEの分子は当期純利益(営業利益や経常利益ではない)
・PER=株価÷1株当たり当期純利益/PBR=株価÷1株当たり純資産(分母が違う)
・流動比率・当座比率・自己資本比率は高いほど安全/固定比率・負債比率は低いほど安全
■ 本書の仕様
・全500問/13章/229ページ
・本試験と同じ四肢択一(選択肢の記号は ア.イ.ウ.エ.)
・仕訳を選ばせる問題38問/資料・取引つきの計算問題83問(うち43問は表つき)
・前半が問題編、後半が解答・解説編
・全問に解説つき(計算は式つき)
・PDF(印刷してお使いいただけます)
■ ご注意
本資料は個人が作成したオリジナルの学習補助教材であり、
中央職業能力開発協会その他試験の実施機関が公表する公式資料ではありません。
また、実施機関が監修する公式テキストに準拠したものでもありません。
本書は過去問集ではありません。問題はすべて本書のために新たに作成したものです。
本書の章立て及び章ごとの問題数は、実施団体が公開している試験範囲の項目及び
公開されている試験問題の出題数の配分を参考に配分したものであり、
今後の本試験の出題数の配分を示すものではありません。
会計基準や法令、税率は改正されることがありますので、
最新の情報は各基準・法令の原文や所管の公表資料でご確認ください。
試験範囲は改定されることがありますので、
最新の情報は実施団体の公式サイトでご確認ください。
内容を用いたことによる試験結果について、作成者は責任を負いかねます。
学習目的以外での複製・転載・再配布・第三者への譲渡はお断りいたします。
お支払い方法について
¥980