



・翌月にまとめてお支払い可能
・手数料無料(口座振替の場合)
・アプリでご利用金額を確認できて安心


¥2,480
送料無料  なら 手数料無料の 翌月払いでOK
この商品は送料無料です。
日商簿記検定3級の対策問題集です。
全450問、8章構成。すべての問題に解答と解説がついています。
■ 本試験と同じ出題形式にしました
この問題集に四肢択一はありません。本試験にないからです。
公式サイトで公開されているサンプル問題で形式を確かめ、
そのとおりの形で作りました。
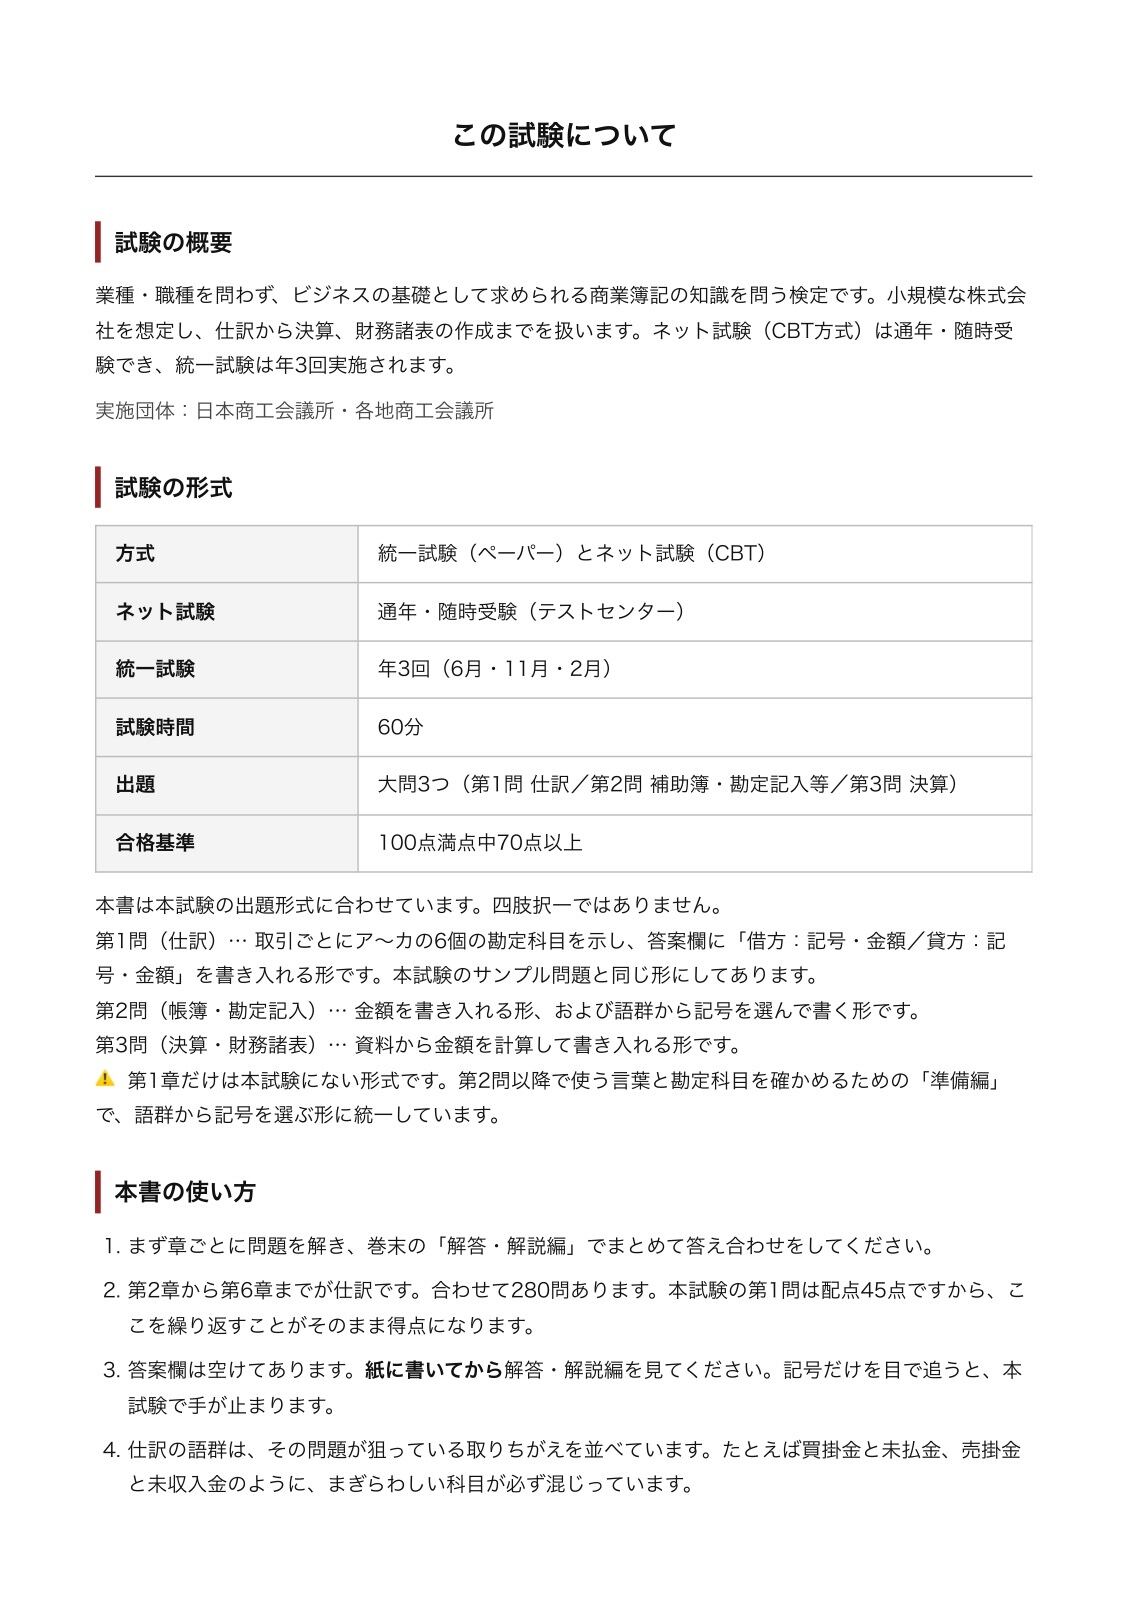
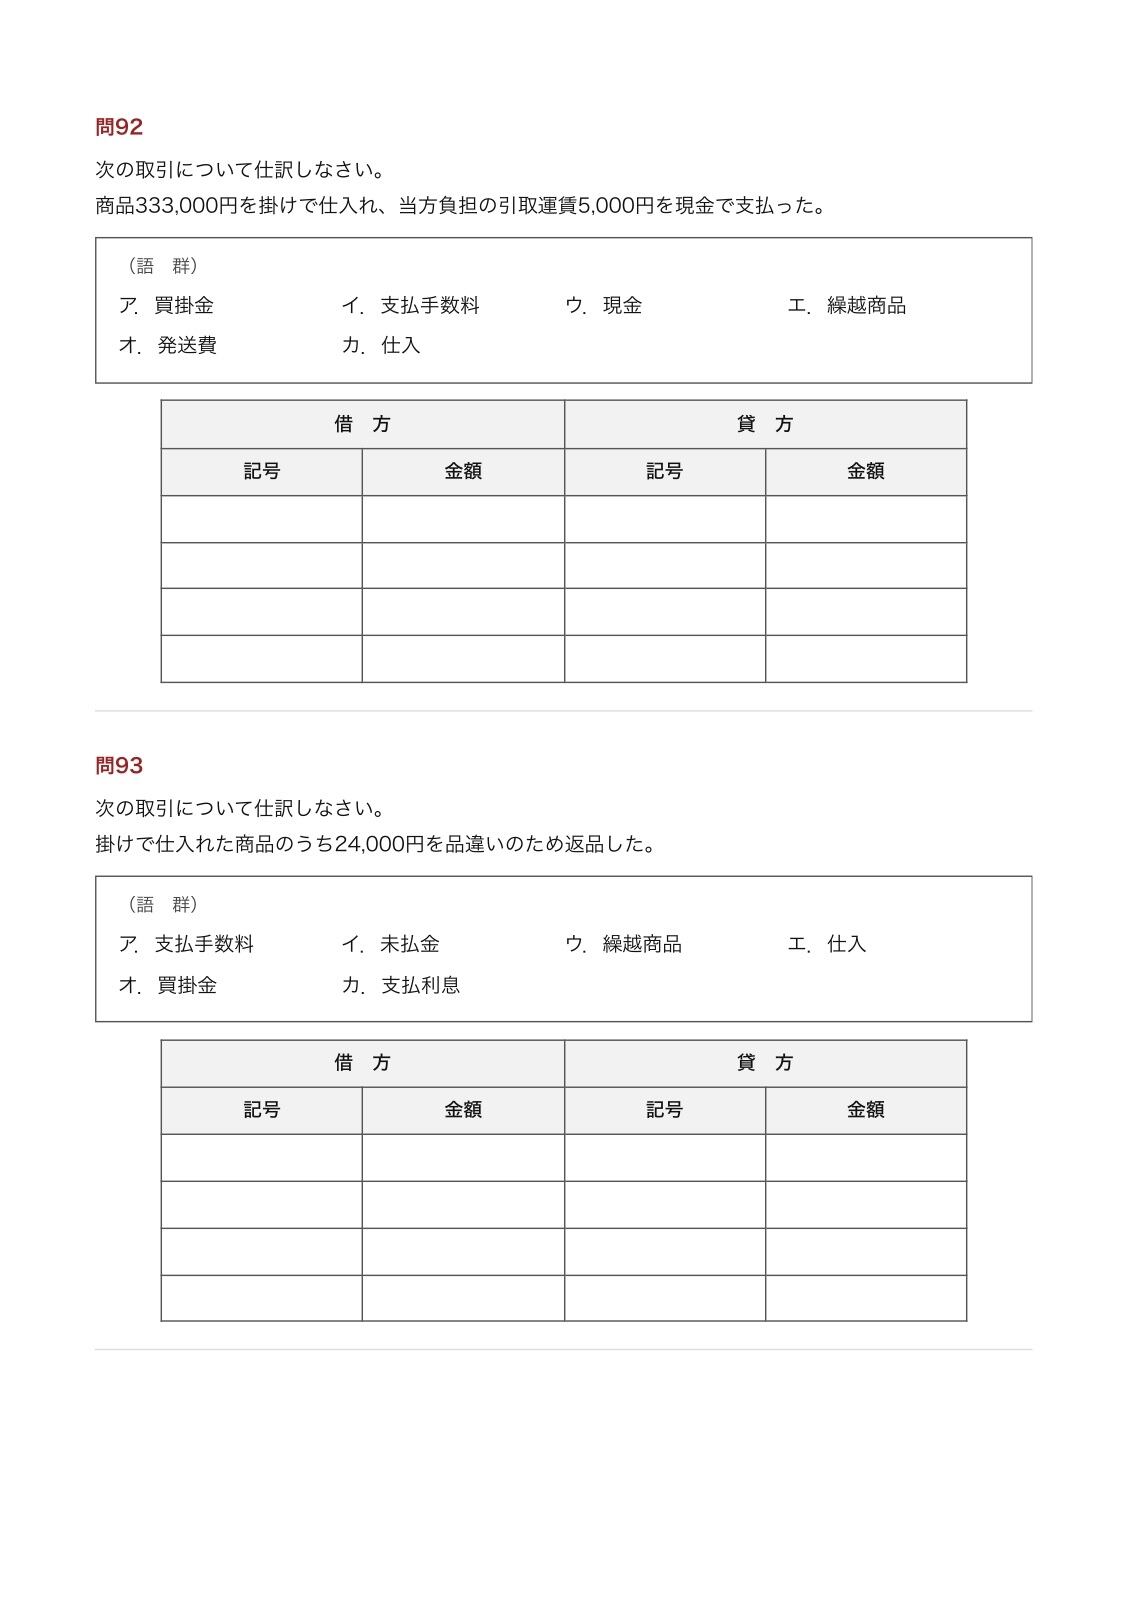
第1問(仕訳)
取引ごとにア〜カの6個の勘定科目を示します。
答案欄に「借方:記号・金額/貸方:記号・金額」を書き入れてください。
第2問(帳簿・勘定記入)
金額を書き入れる形と、語群から記号を選んで書く形です。
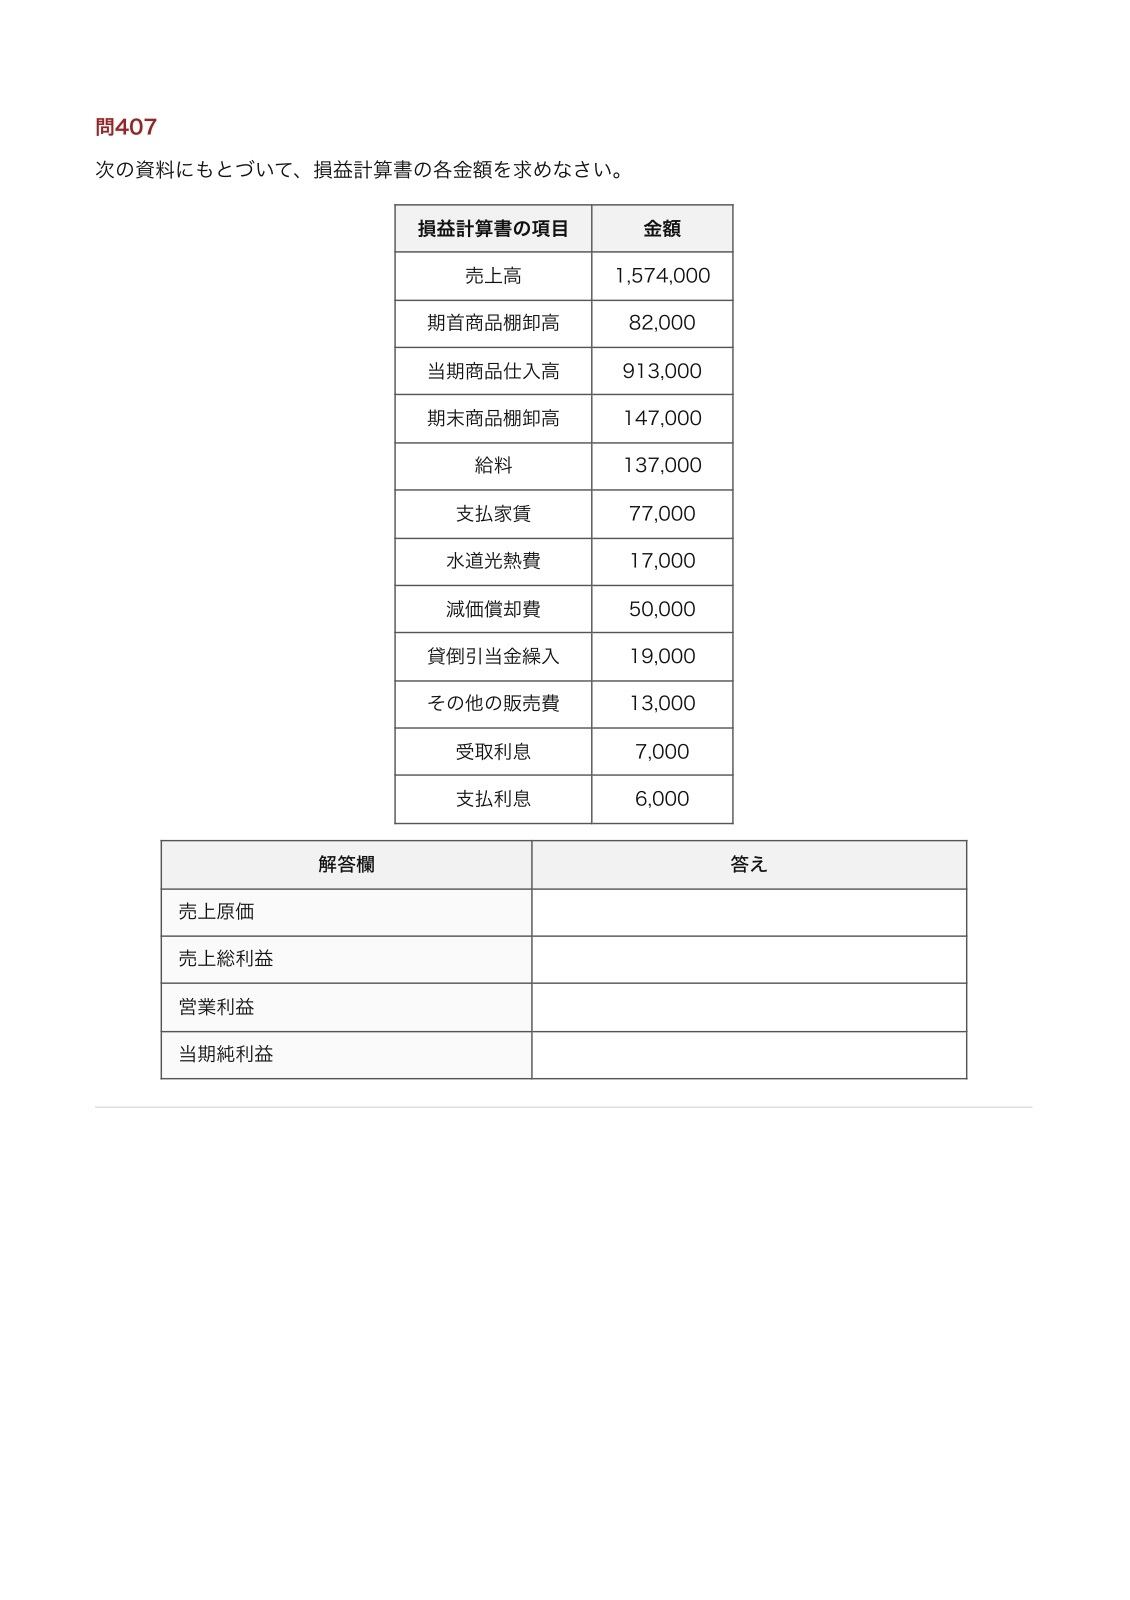
第3問(決算・財務諸表)
資料から金額を計算して、貸借対照表と損益計算書の各欄を書き入れます。
答案欄は空けてあります。紙に書いてから答え合わせをしてください。
■ 仕訳を280問。ここが第1問の対策になります
第1問は配点45点。3級の合格点(70点)の半分以上をここで取ります。
逆にいえば、仕訳が固まっていないと、どれだけ決算を練習しても届きません。
本書は第2章から第6章までを、まるごと仕訳にあてました。
第2章 商品売買の仕訳 60問
第3章 現金・預金の仕訳 50問
第4章 債権債務・手形の仕訳 55問
第5章 固定資産・資本・税金の仕訳 55問
第6章 決算整理の仕訳 60問
■ 語群は「取りちがえやすい科目」で作っています
語群の6個は、でたらめに選んでいません。
その問題が狙っている取りちがえを、必ず混ぜています。
買掛金と未払金
売掛金と未収入金
受取手形と電子記録債権
仮払消費税と仮受消費税
貸倒損失と貸倒引当金
減価償却費と減価償却累計額
記号を見ただけでは答えられないようにしてあります。
また、答案欄はどの問題も4行で固定しています。
本試験の答案用紙と同じで、行数から勘定科目の数が読めません。
■ 第2問・第3問にも、形式をそろえた問題を85問
第7章 帳簿と試算表(第2問対策) 40問
商品有高帳(先入先出法・移動平均法)、合計残高試算表、
どの取引がどの補助簿に記入されるか。
第8章 財務諸表の作成(第3問対策) 45問
売上原価・売上総利益・営業利益・当期純利益、
貸借対照表の資産合計・負債合計、繰越利益剰余金の期末残高。
計算問題には途中の式を書いています。
たとえば「期首104,000+仕入1,457,000−期末226,000=売上原価1,335,000円」
のように、どの数字をどう動かしたかが追えるようにしています。
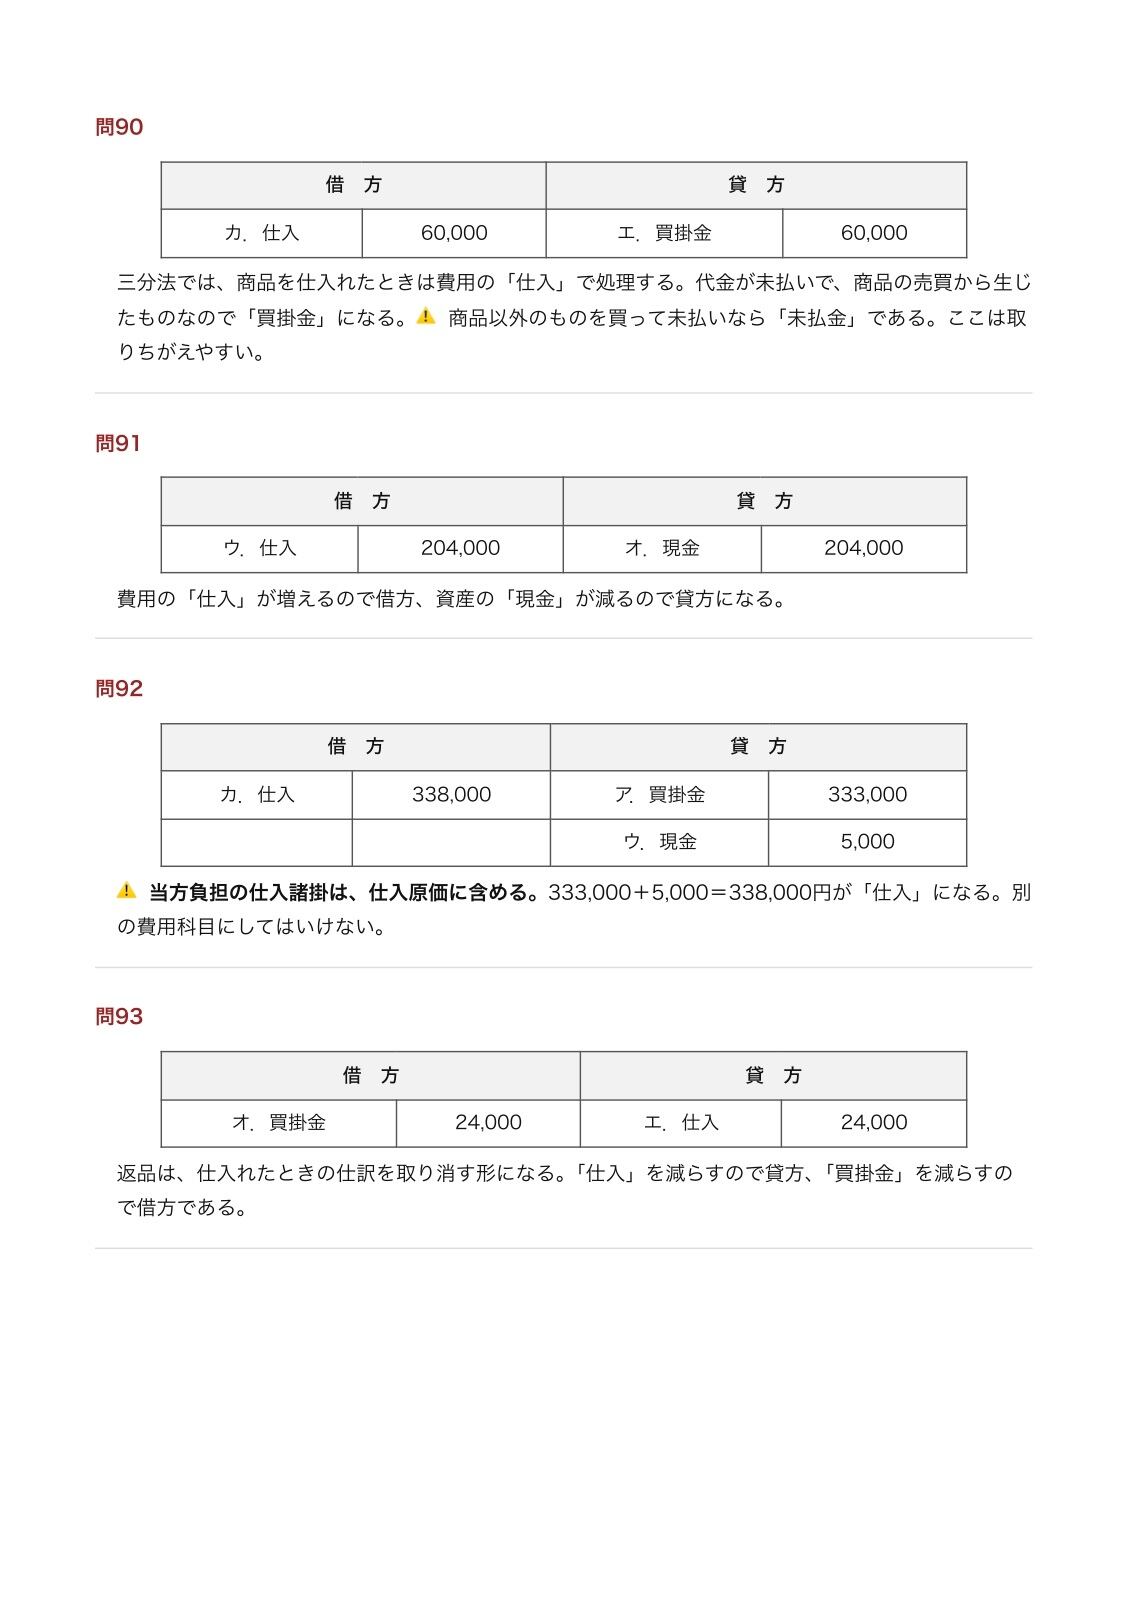
■ まちがえやすいところを、解説で名指ししています
・前払・前受・未払・未収の4つの区別
前払費用は資産、未払費用は負債、前受収益は負債、未収収益は資産
・減価償却の間接法では、固定資産そのものを減らさないこと
・期の途中で取得した固定資産は月割りで計算すること
・貸倒引当金の差額補充法は、必要額と残高の差だけを繰り入れること
・当期に発生した債権の貸し倒れは「貸倒損失」であること
・売上原価の「しいれ・くりしょう/くりしょう・しいれ」の向き
・貸借対照表では「繰越商品」は「商品」、損益計算書では「仕入」は「売上原価」
・当期純利益は資本金ではなく繰越利益剰余金に振り替えること
解説の中で「⚠️」として示しています。
■ 商品有高帳は、2つの方法を分けて出しています
先入先出法と移動平均法では、同じ資料でも答えがちがいます。
本書はどちらを使うかを設問に必ず書いたうえで、両方を出しています。
数字は、平均単価が割り切れるように選んであります。
計算のしかたを確かめることに集中できます。
■ 収録している章
第1章 準備編(用語と勘定科目の確認) 85問
勘定科目が5要素のどれにあたるか、増えたとき借方か貸方か、
三分法、貸借対照表等式、損益計算書等式、簿記上の取引、簿記一巡の流れ。
⚠️ この章だけは本試験にない形式です。第2問以降で使う言葉の確認用で、
語群から記号を選ぶ形にそろえています。
第2章 商品売買の仕訳 60問
三分法、掛け仕入・掛け売上、返品、仕入諸掛と売上諸掛、
前払金と前受金、クレジット売掛金、諸掛りの負担者による処理のちがい。
第3章 現金・預金の仕訳 50問
現金として扱うもの、現金過不足、当座預金と当座借越、
小口現金と定額資金前渡制度、普通預金・定期預金、振込手数料。
第4章 債権債務・手形の仕訳 55問
売掛金と買掛金、受取手形と支払手形、電子記録債権・債務、
貸付金と借入金、手形貸付金、未収入金と未払金、立替金と預り金、
仮払金と仮受金、貸倒れと償却債権取立益。
第5章 固定資産・資本・税金の仕訳 55問
固定資産の取得(付随費用を含める)、売却、資本金と繰越利益剰余金、
株式の発行、消費税(税抜方式)、法人税等、租税公課、
費用の諸勘定、訂正仕訳。
第6章 決算整理の仕訳 60問
売上原価の算定、貸倒引当金の差額補充法、減価償却(定額法・間接法・月割り)、
前払・前受・未払・未収の4つ、貯蔵品への振替。
第7章 帳簿と試算表(第2問対策) 40問
商品有高帳(先入先出法・移動平均法)、合計残高試算表の計算、
どの取引がどの補助簿に記入されるか。
第8章 財務諸表の作成(第3問対策) 45問
売上総利益・営業利益・当期純利益の計算、貸借対照表の資産合計・負債合計、
繰越利益剰余金の期末残高。
■ こんな方に
・テキストを1冊読み終えて、解く量が足りないと感じている方
・仕訳で手が止まる方
・選択式の問題集で練習してきたが、答案に書けるか不安な方
・ネット試験を申し込む前に、手応えを確かめたい方
■ この試験について
日商簿記検定3級には、統一試験(ペーパー・年3回)と
ネット試験(CBT方式)があります。
ネット試験は通年・随時受験できます。
本書で手応えが出てから申し込むこともできます。
試験時間は60分、100点満点中70点以上で合格です。
■ ご注意
・本書は日本商工会議所その他試験の実施機関が公表する公式資料ではありません。
また、公式テキストに準拠したものでもありません。
・本書は過去問集ではありません。公表されている出題区分表、
公式サイトで公開されているサンプル問題の出題形式、および簿記の原則に
基づいて作成したオリジナル問題集です。
・問題の中身はすべて本書のために新たに作成したものであり、
過去問題やサンプル問題を転載したものではありません。
・問題に用いた金額・数量・企業名等はすべて本書のために作成したものであり、
実在のものではありません。
・第1章のみ、本試験にはない形式の確認問題です。
・本書は小規模な株式会社を前提とし、当期純利益は繰越利益剰余金に
振り替えるものとしています。
・消費税は税抜方式、減価償却は定額法・間接法によっています。
・商品有高帳は、設問に明記したうえで先入先出法または移動平均法によっています。
・試験の情報は2026年10月時点で確認したものです。
変更される場合がありますので、最新の情報は日本商工会議所の
公式サイトでご確認ください。
・学習目的以外での複製・転載・再配布・第三者への譲渡はお断りいたします。
■ 形式
・A4用紙88枚(1枚に2ページを割り付け、両面印刷)
・全355ページ分を、A4サイズの冊子にしてお届けします
・家庭用プリンターでの印刷です。印刷会社の製本ではありません
・左上をクリップで留めた状態でお送りします
■ 送料について
送料は商品代金に含まれております(全国一律・送料無料)。
クリックポスト(日本郵便)にてお届けいたします。
お荷物の追跡番号をお知らせいたします。
ポストへのお届けとなりますので、ご不在でもお受け取りいただけます。
送料・配送方法について
お支払い方法について